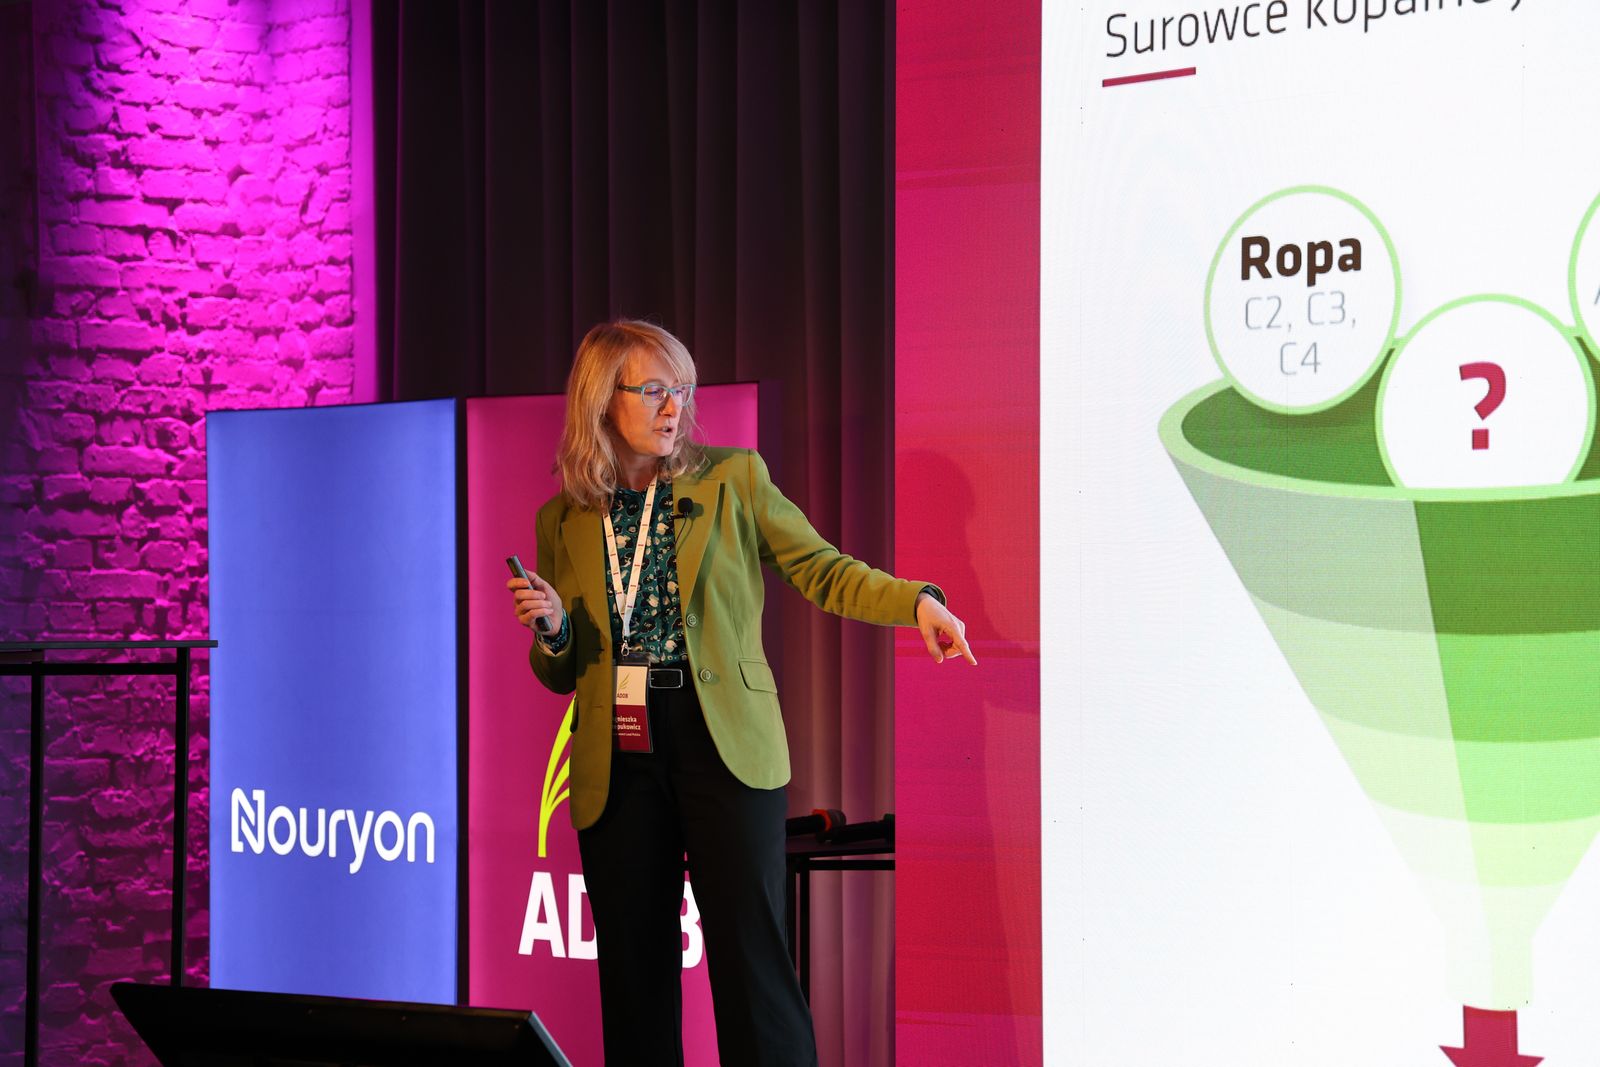
Rosnące ceny gazu ziemnego, ograniczona dostępność siarki, duże zapotrzebowanie na metale oraz zakłócenia w międzynarodowym transporcie to czynniki, które coraz silniej wpływają na koszty produkcji nawozów. Sytuację dodatkowo komplikują konflikty geopolityczne, ograniczenia eksportowe i ekstremalne zjawiska pogodowe. Jakie konsekwencje może to mieć dla rynku nawozów w nadchodzących miesiącach? Zagadnienia te szczegółowo omówiła Agnieszka Czepukowicz z firmy ADOB podczas konferencji tego przedsiębiorstwa, która odbyła się we wtorek, 27 października w Poznaniu.
Rynek nawozów jest ściśle powiązany z kondycją całego światowego przemysłu chemicznego. Surowce wykorzystywane do ich produkcji znajdują zastosowanie również w wielu innych branżach – od farmacji i kosmetyki po budownictwo i elektromobilność. Jak wyjaśniała podczas konferencji Agnieszka Czepukowicz, odpowiedzialna za zakupy surowców w firmie ADOB, producenci nawozów muszą konkurować o dostęp do tych samych materiałów z przedsiębiorstwami reprezentującymi zupełnie inne sektory gospodarki.
Podstawą funkcjonowania przemysłu chemicznego są trzy główne grupy surowców: pochodzące z gazu ziemnego, ropy naftowej oraz surowce naturalnego pochodzenia, określane jako oleochemikalia. Ograniczenie dostępności którejkolwiek z tych grup może powodować zakłócenia w całym łańcuchu produkcyjnym. Co istotne, problemy te nie dotyczą wyłącznie nawozów azotowych czy wieloskładnikowych, ale również nawozów specjalistycznych, mikroelementowych, chelatów oraz substancji wykorzystywanych w produkcji adiuwantów.
Wszystko zaczyna się od gazu i ropy
Jednym z najważniejszych czynników wpływających na koszty produkcji nawozów pozostaje cena gazu ziemnego. Jest on nie tylko źródłem energii, lecz przede wszystkim podstawowym surowcem wykorzystywanym w przemysłowej produkcji amoniaku, z którego powstają następnie liczne nawozy azotowe.
Po eskalacji konfliktu na Bliskim Wschodzie ceny gazu na rynku europejskim gwałtownie wzrosły. Obecnie (koniec października 2026 r.) notowania sięgały około 96 euro/MWh, podczas gdy cena ropy naftowej przekraczała 116 dolarów za baryłkę. Oznaczało to bardzo duży wzrost kosztów w porównaniu z okresem poprzedzającym konflikt.
Przyczyną takiej sytuacji są przede wszystkim zakłócenia wydobycia, przetwarzania i transportu surowców energetycznych z regionu Zatoki Perskiej. Szczególne znaczenie mają ograniczenia żeglugi przez cieśninę Ormuz, będącą jednym z najważniejszych szlaków transportowych dla światowego handlu ropą i gazem.
Sytuację w Europie dodatkowo komplikuje stosunkowo niski poziom zapełnienia magazynów gazu przed sezonem zimowym. Z danych przedstawionych przez Agnieszkę Czepukowicz wynika, że wynosił on około 74%, przy czym szczególnie trudna sytuacja występowała w Niemczech. Europa konkuruje ponadto o dostawy skroplonego gazu ziemnego (LNG) z odbiorcami azjatyckimi.
Wysokie ceny gazu bezpośrednio przekładają się na koszty produkcji mocznika i innych nawozów azotowych. W przypadku pozostałych produktów ich wpływ może być mniej bezpośredni, ale nadal istotny ze względu na energochłonność procesów chemicznych.
Z kolei wzrost cen ropy naftowej oznacza droższy transport morski i drogowy, a także wyższe koszty produkcji licznych związków chemicznych. Drożeją również materiały opakowaniowe, w tym tworzywa sztuczne wykorzystywane do produkcji kanistrów, worków i innych opakowań nawozowych. Surowce petrochemiczne są ponadto wykorzystywane do wytwarzania substancji stanowiących półprodukty w syntezie środków chelatujących, niezbędnych do produkcji wielu specjalistycznych nawozów mikroelementowych.
Niedoceniana siarka
Jednym z najciekawszych wątków prezentacji była sytuacja na światowym rynku siarki. Choć pierwiastek ten kojarzony jest przede wszystkim z nawożeniem siarkowym, Agnieszka Czepukowicz wyjaśniła, że jego znaczenie w przemyśle nawozowym jest zdecydowanie szersze.
Większość siarki dostępnej na światowym rynku pozyskuje się jako produkt uboczny przetwarzania ropy naftowej i gazu ziemnego. Oznacza to, że zakłócenia w pracy rafinerii i instalacji gazowych mogą ograniczać również jej podaż. Region Bliskiego Wschodu jest przy tym jednym z najważniejszych dostawców tego surowca, odpowiadającym za znaczną część światowego eksportu.
Siarka jest podstawowym surowcem do produkcji kwasu siarkowego, wykorzystywanego między innymi w procesach przetwarzania fosforytów. Ograniczona dostępność kwasu siarkowego utrudnia więc produkcję wielu nawozów fosforowych, w tym fosforanu monoamonowego (MAP) i fosforanu diamonowego (DAP).
Ma to znaczenie także dla nawozów stosowanych w ogrodnictwie, w tym nawozów wieloskładnikowych i produktów przeznaczonych do fertygacji, zawierających fosfor w postaci łatwo rozpuszczalnych związków. Wprawdzie nie wszystkie takie produkty powstają bezpośrednio z wykorzystaniem kwasu siarkowego, jednak zakłócenia na rynku fosforanów mogą wpływać na koszty i dostępność surowców wykorzystywanych do ich produkcji.
Kwas siarkowy wykorzystuje się również w procesach przetwarzania niektórych rud metali, z których pozyskiwane są mikroelementy nawozowe. Znajduje on zastosowanie także w różnych procesach chemicznych związanych z otrzymywaniem związków boru oraz surowców do produkcji wybranych substancji powierzchniowo czynnych.
Ograniczona dostępność siarki może zatem oddziaływać nie tylko na rynek nawozów fosforowych, lecz również na produkcję niektórych nawozów mikroelementowych i adiuwantów.
Według informacji przedstawionych podczas konferencji w ostatnim czasie można było zauważyć pewną poprawę sytuacji na rynku siarki. Nie oznacza to jednak trwałego rozwiązania problemu. Wzrost zapotrzebowania na nawozy, przy utrzymujących się ograniczeniach transportowych, może ponownie doprowadzić do napięć podażowych.
Wzrasta konkurencja o miedź, cynk i molibden
Osobną grupą surowców, na które zwróciła uwagę Agnieszka Czepukowicz, są metale wykorzystywane do produkcji nawozów mikroelementowych. Szczególnie trudna sytuacja występuje na rynku miedzi.
Rosnące zapotrzebowanie na ten metal jest związane przede wszystkim z rozbudową infrastruktury energetycznej, elektromobilnością oraz inwestycjami w centra danych i technologie sztucznej inteligencji. Jednocześnie światowa produkcja miedzi napotyka liczne ograniczenia wynikające między innymi z problemów w kopalniach, przerw w wydobyciu i coraz trudniejszych warunków eksploatacji złóż.
Podczas prezentacji wskazano również na problemy z dostępnością koncentratów miedzi oraz spadek zawartości metalu w części eksploatowanych rud. W praktyce oznacza to konieczność przetwarzania większej ilości materiału w celu otrzymania tej samej ilości surowca, co zwiększa koszty.
Napięta pozostaje także sytuacja na rynku molibdenu. Pierwiastek ten jest często pozyskiwany jako produkt uboczny wydobycia miedzi, dlatego ograniczenia produkcji jednego metalu mogą wpływać na dostępność drugiego. Jednocześnie molibden znajduje zastosowanie nie tylko w nawozach, ale również w przemyśle metalurgicznym, lotniczym i zbrojeniowym.
Nieco bardziej optymistyczne są sygnały dotyczące cynku. Jak wskazała ekspertka, po wcześniejszych silnych wzrostach cen sytuacja na jego rynku zaczęła wykazywać oznaki stabilizacji. Nadal jednak problemem pozostają stosunkowo niskie zapasy i duże zapotrzebowanie ze strony przemysłu.
W przypadku producentów nawozów specjalistycznych zmiany cen i dostępności tych metali mają szczególne znaczenie. Miedź, cynk i molibden są bowiem składnikami nawozów wykorzystywanych między innymi do dokarmiania dolistnego roślin, a niektóre związki tych pierwiastków znajdują także zastosowanie w programach fertygacyjnych.
Pogoda a nawozy
Na koszty produkcji nawozów oddziałują także czynniki klimatyczne i pogodowe, które nie zawsze są uwzględniane w analizach rynku.
Przykładem są niskie stany wody w europejskich rzekach, ograniczające transport śródlądowy. Szczególne znaczenie ma Ren, którym do zakładów chemicznych dostarczane są duże ilości surowców, a następnie transportowane są gotowe produkty.
Ograniczona żeglowność wymusza korzystanie z transportu kolejowego i drogowego, który nie zawsze dysponuje odpowiednią przepustowością. Prowadzi to do opóźnień dostaw i wzrostu kosztów logistycznych.
Podobne problemy mogą występować w innych częściach świata. Susze ograniczają produkcję energii w elektrowniach wodnych, natomiast powodzie i intensywne monsuny powodują uszkodzenia infrastruktury oraz przestoje w zakładach przemysłowych np. w Azji.
Interesującym przykładem pośredniego wpływu pogody na sektor nawozowy jest produkcja olejów roślinnych, w tym oleju palmowego. Surowce te wykorzystuje się w przemyśle oleochemicznym do wytwarzania licznych substancji chemicznych. Niektóre z nich znajdują zastosowanie również w preparatach wspomagających produkcję roślinną.
Warunki pogodowe, w tym występowanie zjawiska El Niño, mogą oddziaływać na plonowanie palm olejowych i dostępność oleju palmowego w kolejnych sezonach. Spadek jego produkcji może powodować wzrost zapotrzebowania na surowce zastępcze, w tym petrochemiczne. W konsekwencji zwiększa się konkurencja między różnymi branżami przemysłu.
Jak zwróciła uwagę przedstawicielka firmy ADOB, szczególnie uprzywilejowane w takim przypadku są sektory, które ze względu na wysoką wartość swoich produktów mogą zaakceptować wyższe ceny zakupu surowców. Branża nawozowa, związana z produkcją żywności i wrażliwa na koszty, nie zawsze ma taką możliwość. Może to prowadzić do sytuacji, w której dostępne surowce kierowane są w pierwszej kolejności do bardziej rentownych zastosowań przemysłowych.
CBAM dodatkowym czynnikiem kosztowym
Na ceny części surowców i nawozów importowanych do Unii Europejskiej wpływa również mechanizm CBAM, czyli unijny mechanizm dostosowywania cen na granicach z uwzględnieniem emisji dwutlenku węgla.
Obejmuje on określone grupy towarów, w tym wybrane nawozy, i ma na celu uwzględnienie kosztów emisji gazów cieplarnianych powstających podczas ich produkcji poza Unią Europejską.
Wysokość obciążeń zależy między innymi od wielkości emisji związanych z produkcją danego towaru oraz ceny uprawnień do emisji w unijnym systemie ETS. Znaczenie ma więc nie tylko kraj pochodzenia, lecz również technologia stosowana przez konkretnego producenta.
Docelowy system CBAM obowiązuje od początku 2026 roku, natomiast zakup i rozliczanie pierwszych certyfikatów dotyczących importu z 2026 roku nastąpi w 2027 roku.
Dla europejskiego rynku nawozowego jest to kolejny czynnik, który należy uwzględniać przy ocenie kosztów importu i konkurencyjności poszczególnych dostawców.
Jakie ceny nawozów w 2027 roku?
Jednym z najważniejszych wniosków płynących z prezentacji jest bardzo duża niepewność dotycząca przyszłych cen surowców.
Agnieszka Czepukowicz przyznała, że obecnie trudno przedstawić wiarygodną prognozę cenową na kolejny rok. Prognozy opracowywane przez analityków rynku szybko tracą aktualność, ponieważ nawet pojedyncze wydarzenia geopolityczne mogą istotnie zmieniać sytuację w światowym handlu. Dotyczy to szczególnie gazu ziemnego, ropy naftowej oraz surowców, których produkcja jest silnie uzależniona od dostępności energii.
W przypadku części metali można dostrzec pewne oznaki stabilizacji, ale inne, zwłaszcza miedź i molibden, pozostają pod presją popytu przemysłowego i ograniczeń podażowych. Również poprawa dostępności siarki nie musi oznaczać trwałego spadku cen nawozów fosforowych.
Z punktu widzenia producentów owoców i warzyw oznacza to, że sytuacja na rynku nawozów w sezonie 2027 może pozostać zmienna. Nie musi to jednak oznaczać jednakowego wzrostu cen wszystkich grup produktów. Poszczególne nawozy różnią się bowiem składem, technologią produkcji oraz zależnością od konkretnych surowców. Zmiany cen na światowych rynkach nie zawsze też przekładają się natychmiast i w tej samej skali na ceny produktów oferowanych plantatorom.
W tych warunkach szczególnego znaczenia nabiera wcześniejsze planowanie zapotrzebowania na nawozy oraz współpraca między producentami, dystrybutorami i odbiorcami. Jak podkreśliła Agnieszka Czepukowicz, możliwie wczesne przekazywanie informacji o planowanych zakupach pozwala producentom lepiej organizować dostawy surowców i ograniczać ryzyko niedostępności gotowych produktów.
Nie daje to gwarancji niższych cen, ale może mieć coraz większe znaczenie dla bezpieczeństwa zaopatrzenia gospodarstw ogrodniczych w środki niezbędne do prowadzenia produkcji.